
Uritanet – JAKARTA, 15 September 2026 – PT Mirae Asset Sekuritas Indonesia melihat pasar keuangan Indonesia memasuki fase yang menuntut investor semakin selektif di tengah perubahan kebijakan domestik dan dinamika global.
Investor dinilai perlu mencermati tidak hanya arah indeks, tetapi juga fundamental serta katalis yang menopang pergerakan pasar ke depan.
Pergantian Menteri Keuangan dari Purbaya Yudhi Sadewa kepada Suahasil Nazara menjadi salah satu perkembangan yang mendapat perhatian pasar, terutama terkait arah kebijakan fiskal dan kredibilitas pengelolaan Anggaran Pendapatan dan Belanja Negara (APBN).
Head of Research PT Mirae Asset Sekuritas Indonesia, Rully Arya Wisnubroto, menilai penunjukan Suahasil Nazara memberikan sinyal positif bagi pasar berkat latar belakangnya di bidang kebijakan fiskal dan pengalamannya di Kementerian Keuangan.
Namun, menurut Rully, tantangan utama bukan hanya terletak pada sosok Menteri Keuangan, melainkan juga konsistensi kebijakan dan dukungan pemerintah terhadap disiplin fiskal dalam jangka panjang.
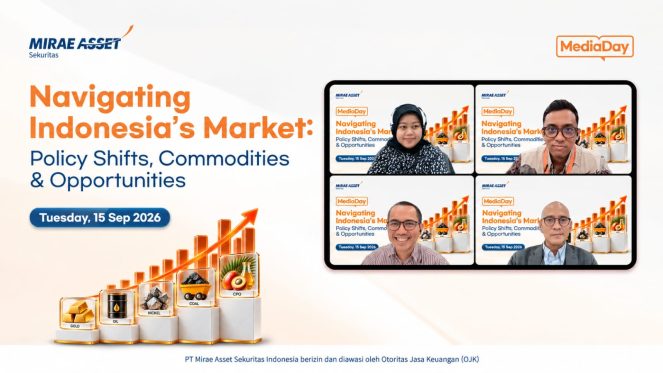
“Pergantian Menteri Keuangan ini menjadi sinyal positif bagi pasar, apalagi dengan latar belakang Suahasil Nazara di bidang kebijakan fiskal dan pengalamannya di Kementerian Keuangan. Namun, yang paling penting tetap implementasi dan konsistensi kebijakan, khususnya dalam menjaga kredibilitas APBN dan disiplin fiskal,” ujar Rully.
Di pasar domestik, IHSG ditutup relatif datar di level 6.535 setelah sempat terkoreksi lebih dari 2% secara intraday. Menurut Rully, respons tersebut menunjukkan pasar masih mencermati arah kebijakan fiskal setelah pergantian Menteri Keuangan.
Kredibilitas fiskal dan komunikasi kebijakan dinilai menjadi faktor penting yang akan memengaruhi sentimen pasar ke depan.
Di sisi global, Rully memperkirakan Federal Reserve akan menaikkan suku bunga sebesar 25 basis poin pada September, yang menurutnya relatif telah diperhitungkan oleh pasar. Setelahnya, pergerakan rupiah menjadi salah satu faktor utama yang menentukan ruang dan respons kebijakan Bank Indonesia.
“Kenaikan 25 basis poin dari The Fed relatif sudah priced in. Bagi Indonesia, perhatian berikutnya akan tertuju pada pergerakan rupiah karena menjadi salah satu faktor utama yang menentukan ruang dan respons kebijakan Bank Indonesia,” kata Rully.
IHSG Butuh Dukungan Earnings dan Foreign Flows
Di pasar saham, IHSG telah mengalami re-rating sekitar 18% sejak awal paruh kedua 2026. Menurut Rully, kenaikan berikutnya membutuhkan dukungan earnings delivery, foreign flows yang lebih luas, serta kondisi eksternal yang lebih berkelanjutan.
Saat ini, arus dana asing masih terkonsentrasi pada saham berkapitalisasi besar, terutama sektor perbankan dan sejumlah saham komoditas.
“Setelah re-rating yang cukup cepat, investor tidak bisa hanya mengandalkan kenaikan indeks. Next leg dari pasar akan membutuhkan earnings delivery dan foreign flows yang lebih luas. Karena itu, pasar akan semakin selektif,” ujar Rully.
Sementara itu, penguatan rupiah masih ditopang kondisi eksternal yang lebih kondusif dan capital inflows, meski ketahanannya tetap bergantung pada kesinambungan arus dana.
Di pasar Surat Berharga Negara (SBN), koordinasi kebijakan dinilai penting untuk menjaga kenaikan yield tetap berlangsung secara gradual. Perubahan persepsi terhadap kredibilitas kebijakan maupun rating menjadi risiko yang perlu dicermati karena dapat memicu repricing lebih tajam.
“Yang perlu diwaspadai adalah apabila terjadi perubahan persepsi terhadap kredibilitas kebijakan atau rating, karena itu bisa menghasilkan repricing yang lebih tajam,” jelas Rully.
Peluang Komoditas Bergantung Kebijakan
Sementara itu, peluang di sektor komoditas semakin bergantung pada dampak spesifik dari perubahan kebijakan pemerintah.
Senior Research Analyst PT Mirae Asset Sekuritas Indonesia, Fauzan Luthfi Djamal, menilai kebijakan komoditas saat ini terutama akan berpengaruh terhadap produksi, pricing, export flows, dan penerimaan negara.
Menurut Fauzan, pelonggaran Rencana Kerja dan Anggaran Biaya (RKAB) batu bara lebih tepat dilihat sebagai dispersion event, bukan perubahan yang otomatis menguntungkan seluruh sektor.
Tambahan volume produksi akan memberikan dampak berbeda terhadap masing-masing perusahaan. Sementara di sektor nikel, keterbatasan pasokan bijih nikel justru memperkuat posisi perusahaan tambang dan berpotensi menekan margin perusahaan converter.
“Pelonggaran RKAB lebih tepat dilihat sebagai dispersion event, bukan sector-wide reset. Di nikel, tightness di sisi ore juga membuat posisi perusahaan tambang menjadi lebih kuat karena bargaining power meningkat, sementara beberapa perusahaan converter menghadapi risiko kenaikan biaya feedstock. Jadi, investor perlu melihat posisi dan fundamental masing-masing emiten, bukan hanya pergerakan harga komoditas,” ujar Fauzan.
Selain perubahan kebijakan produksi dan ekspor, rencana Commodity Exchange yang ditargetkan mulai berjalan pada 1 Januari 2027 berpotensi memperkuat price discovery dan membentuk referensi harga komoditas di dalam negeri.
Namun, dampaknya terhadap pricing power Indonesia akan bergantung pada likuiditas bursa serta seberapa luas harga domestik digunakan sebagai benchmark.
“Commodity Exchange berpotensi menjadi langkah penting untuk meningkatkan price discovery di dalam negeri. Namun, dampaknya terhadap pricing power Indonesia akan sangat bergantung pada likuiditas bursa dan seberapa besar pelaku pasar menggunakan harga domestik tersebut sebagai benchmark,” jelas Fauzan.
Dengan demikian, Fauzan melihat peluang di sektor komoditas terutama berada pada perusahaan yang memiliki scarcity, pricing power, serta posisi strategis dalam rantai pasok.
“Tidak semua saham komoditas akan bergerak dengan arah yang sama meskipun harga komoditasnya naik,” tutup Fauzan.
**Benksu